«No pongas todos los huevos en la misma cesta.» Se lo hemos oído decir a nuestros padres, a nuestros abuelos y probablemente se lo diremos algún día a quien venga después. Es uno de esos refranes que sobreviven generación tras generación porque encierran una verdad que no necesita demostración: cuando todo depende de un único destino, cualquier tropiezo se convierte en catástrofe. En el mundo del ahorro y la inversión, ese refrán tiene nombre técnico. Se llama diversificación, y es probablemente el principio más repetido y menos aplicado en la práctica.
En España, además, existe una relación particular con el ladrillo. Varias generaciones han crecido escuchando que alquilar una vivienda es «tirar el dinero a la basura», y que el ladrillo «nunca falla». Ninguna de las dos frases es del todo cierta, pero conviene entender de dónde viene esa intuición antes de decidir qué lugar le damos al inmobiliario dentro de nuestros ahorros.
La cesta y los huevos: por qué diversificar importa
Diversificar no significa desconfiar de ningún activo en particular. Significa aceptar, con humildad, que nadie sabe con certeza qué activo se comportará mejor en los próximos años. La bolsa puede subir con fuerza un año y corregir con dureza al siguiente. Los depósitos ofrecen seguridad, pero pierden poder adquisitivo frente a la inflación con el paso del tiempo. El inmobiliario, por su parte, se mueve con otro ritmo, más lento, más pausado, pero no por ello exento de ciclos.
Repartir el ahorro entre distintos tipos de activos no elimina el riesgo. Lo reparte, que es distinto y, a la larga, mucho más sensato. Cuando una parte del patrimonio está en bolsa, otra en renta fija y otra en inmobiliario, un mal año en uno de esos frentes no arrastra el conjunto entero. Esa es la lógica, sencilla en la teoría, que muchas carteras familiares en España todavía no aplican, quizás porque durante décadas bastó con comprar una vivienda y dejar que el tiempo hiciera el resto.
El lugar del ladrillo en una cartera
El inmobiliario tiene características que ningún otro activo replica del todo. Es tangible, se puede visitar, tocar, entender con los cinco sentidos, algo que no ocurre con una acción o un fondo. Suele moverse con menos sobresaltos que la bolsa en el día a día, aunque eso no significa que esté libre de riesgo. Y, a diferencia del dinero en una cuenta corriente, tiende a comportarse razonablemente bien frente a la inflación en el largo plazo, porque los precios de la vivienda y los costes de construcción suelen ajustarse con el tiempo al resto de la economía.
Pero el inmobiliario también tiene limitaciones que conviene no perder de vista. Es un activo poco líquido: vender una vivienda lleva semanas o meses, no un clic. Exige un desembolso inicial elevado si se compra en solitario. Y, sobre todo, exige gestión: encontrar el inmueble adecuado, negociar su compra, ocuparse de reformas si las necesita, lidiar con licencias, buscar comprador o inquilino. Nada de esto es imposible, pero tampoco es gratis en tiempo ni en conocimiento.
Ladrillo sí, pero no cualquier ladrillo
Aquí es donde muchos ahorradores se quedan atascados. Quieren tener presencia en inmobiliario, entienden sus ventajas, pero no tienen ni el tiempo ni las ganas de convertirse en gestores de un piso, con todo lo que eso conlleva: buscar inquilino, atender una avería un domingo, entender la fiscalidad asociada, decidir cuándo y cómo reformar. Esa carga de gestión es, precisamente, uno de los motivos por los que muchas personas terminan renunciando a diversificar hacia el ladrillo, aunque en el fondo les gustaría hacerlo.
Existe un término medio entre comprar una vivienda para gestionarla uno mismo y no tocar el inmobiliario en absoluto: participar en operaciones concretas gestionadas por profesionales que ya concentran ese conocimiento. No se trata de delegar el criterio, sino de delegar la ejecución de un criterio que se puede conocer y entender de antemano. Uno decide en qué tipo de operación participa; otro se encarga de que esa operación se ejecute bien, desde la búsqueda del activo hasta su venta final.
Es, precisamente, el modelo con el que trabajamos en Reditas. Nos dedicamos a identificar viviendas con potencial en San Sebastián, comprarlas, reformarlas con criterio y venderlas, permitiendo que quien invierte participe en esa operación sin tener que ocuparse personalmente de ninguna de sus fases. El ahorrador aporta capital a un proceso que ya conoce de antemano; nosotros aportamos el trabajo de convertir ese proceso en un resultado concreto.
Delegar sin desentenderse
Delegar no debería significar desentenderse. Al contrario: la mejor forma de diversificar hacia un activo que uno no domina del todo es entender bien quién gestiona esa parte de la cartera y con qué criterio lo hace. Igual que uno no invierte en un fondo sin mirar antes su folleto y su gestora, tampoco debería participar en una operación inmobiliaria sin entender cómo se seleccionan los activos, cómo se toman las decisiones de reforma y qué papel juega cada parte implicada.
Esa es, en el fondo, la pregunta que cualquier ahorrador debería hacerse antes de diversificar hacia el inmobiliario gestionado: ¿confío en el criterio de quien va a tomar las decisiones por mí? Si la respuesta es sí, delegar la gestión no es renunciar al control, es simplemente reconocer que el tiempo y el conocimiento también son un recurso limitado, y que a veces vale más invertirlos en elegir bien a quien gestiona que en intentar gestionarlo todo uno mismo.
Diversificar con criterio, no solo con dinero
Conviene cerrar este artículo con una idea que quizás sea la más importante de todas: diversificar no es solo repartir dinero entre categorías de activos. Es repartirlo con criterio, entendiendo qué papel cumple cada pieza dentro del conjunto. El inmobiliario, en ese reparto, puede aportar estabilidad y una relación distinta con el propio ahorro, siempre que se acceda a él con la misma exigencia con la que se elige cualquier otra inversión.
Como con cualquier inversión, conviene recordar que toda decisión de este tipo implica riesgo y que los resultados pasados de una operación no garantizan resultados futuros. Precisamente por eso, la diversificación con criterio no es una promesa de rentabilidad: es una forma más sensata, más pausada, de relacionarse con el propio patrimonio.
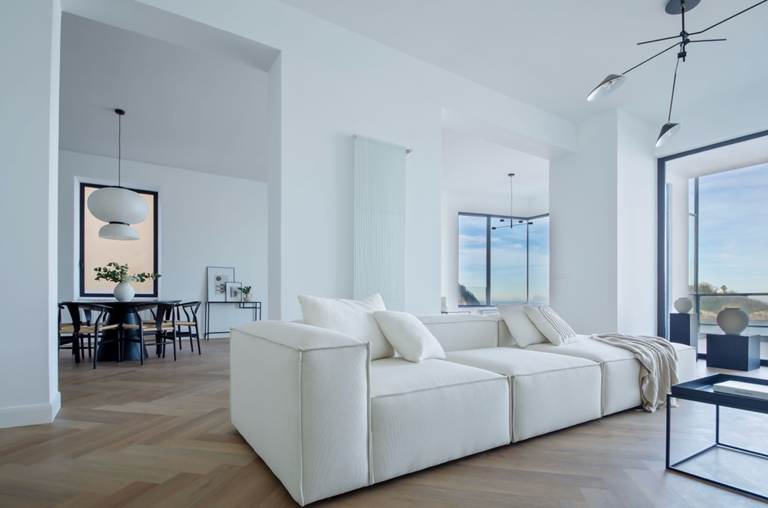
El objetivo de nuestro equipo es adquirir un activo inmobiliario, reformarlo y venderlo, obteniendo así una rentabilidad atractiva a corto plazo. Revaloriza activos inmobiliarios de las zonas exclusivas de San Sebastián.
Asesor fiscal y consultor de inversiones inmobiliarias. Impulsa y lidera Reditas desde el origen: identifica oportunidades, estructura operaciones y mantiene una relación directa con inversores y colaboradores. Con un profundo conocimiento del mercado de San Sebastián, está presente en cada proyecto, asegurando criterio, control y ejecución.
Licenciado en Ciencias Empresariales por la Universidad del País Vasco.

Responsable de la ejecución de los proyectos inmobiliarios. Cuenta con una sólida trayectoria en construcción y reformas, asegurando el cumplimiento de plazos, costes y estándares de calidad en cada obra.
Ingeniero industrial por la Universidad Politécnica de Catalunya y MBA por ESADE.
En estrecho contacto con la dirección ejecutiva, supervisa el correcto funcionamiento de la Gestora desde distintos ámbitos, como el de Comunicación, Financiero, Comercial y otros. Tiene contacto directo con los inversores, las entidades financieras, las distintas constructoras con las que colaboramos en las ejecuciones de obra y las inmobiliarias que comercializan nuestros activos. Y, desde su experiencia jurídica, asesora e interviene en la preparación y revisión de la documentación legal de la compañía.
Licenciada en Derecho por la Universitat Pompeu Fabra.
Con más de 20 años de experiencia, está especializado en el diseño de soluciones de inversión para clientes de alto nivel. En Reditas, canaliza la relación con inversores desde la confianza, la claridad y una visión a largo plazo.
Ingeniero de Telecomunicaciones por la UOC y asesor financiero y gestor patrimonial certificado por la Escuela FEF, Instituto Español de Analistas.
Combina sensibilidad por el diseño con un enfoque práctico y estratégico. Participa en la definición y desarrollo de los proyectos, optimizando cada espacio para maximizar su valor y funcionalidad.
Graduado en Arquitectura Superior por la Universidad del País Vasco.
Aporta una visión estratégica del diseño, basada en el comportamiento del comprador. Su trabajo va más allá de la estética, orientando cada espacio a generar impacto y facilitar la decisión de compra.
Técnico Superior en Marketing y publicidad por CEBANC.
Responsable del desarrollo del relato de Reditas. Trabaja en la creación de contenidos que transmiten de forma clara y cercana el valor de cada proyecto, conectando con inversores desde la transparencia.
Graduado en Periodismo por la Universidad Ramón Llull.

 630 463 324
